Domain pcpa.de kaufen?
Wir ziehen mit dem Projekt
pcpa.de um.
Sind Sie am Kauf der Domain
pcpa.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pcpa.de kaufen?
Was bedeutet P A B?
Was bedeutet P A B? Diese Abkürzung steht für "Bitte um Antwort" und wird häufig in schriftlicher Kommunikation verwendet, um darauf hinzuweisen, dass eine Antwort erwartet wird. Es ist eine höfliche Art, den Gesprächspartner dazu aufzufordern, auf eine gestellte Frage oder Bitte zu antworten. Indem man P A B hinzufügt, zeigt man, dass einem die Meinung oder Rückmeldung des anderen wichtig ist und man auf eine Reaktion wartet. Es dient also der Klarstellung und Förderung einer effektiven Kommunikation. **
Inwiefern stimmt es, dass wenn p eine Primzahl ist und pab, dann gilt pa und pb?
Wenn p eine Primzahl ist und pab, dann bedeutet das, dass p ein gemeinsamer Teiler von a und b ist. Da p eine Primzahl ist, kann sie nicht in ihre Primfaktoren zerlegt werden. Daher muss p sowohl ein Teiler von a als auch von b sein, was bedeutet, dass pa und pb gelten. **

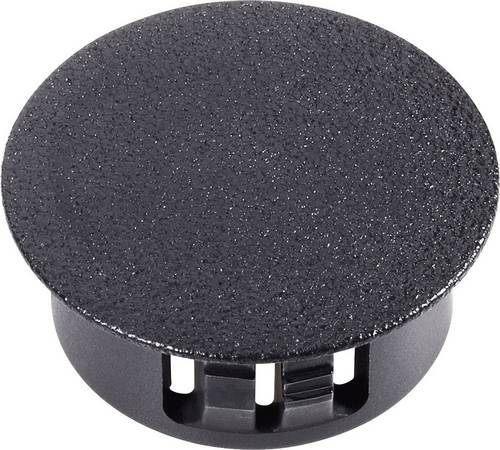
Ähnliche Suchbegriffe für PB-Fastener-P-2082-Verschlussstopfen
Top-Angebote
Produkte zum Begriff PB-Fastener-P-2082-Verschlussstopfen:
-
Bland, David: Testing Business IdeasTesting Business Ideas , Mit kleinem Einsatz durch schnelle Experimente zu großen Gewinnen , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20200311, Produktform: Kartoniert, Autoren: Bland, David~Osterwalder, Alexander, Illustrator: Smith, Alan~Papadakos, Trish, Übersetzung: Wegberg, Jordan, Seitenzahl/Blattzahl: 362, Keyword: Business Model Generation; Experiment; Geschäftsideen; Geschäftsmodell; Innovation; Marktforschung; Produktentwicklung; Produkttest; Strategyzer; Value Proposition Design, Fachschema: Produktentwicklung~Business / Management~Management, Fachkategorie: Management und Managementtechniken~Management: Innovation, Thema: Optimieren, Warengruppe: TB/Wirtschaft/Management, Fachkategorie: Management und Managementtechniken, Thema: Verstehen, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Verlag: Campus, Länge: 240, Breite: 190, Höhe: 27, Gewicht: 943, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783593443812, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Droste, Kersten Christian: Journal Entry TestingJournal Entry Testing , Die IT hat die rechnungslegungsrelevanten Haupt- und Vorsysteme in einer rasanten Geschwindigkeit durchdrungen. Dies hat zu immer mehr Einzeldatensätzen geführt. Aufgrund dieser Vielzahl der vorhandenen Buchungsdaten gestaltet es sich in der Praxis immer schwieriger, der Prüfung eine fundierte Risikoanalyse zu Grunde zu legen und einzelne kritische Sachverhalte zu identifizieren. Anhand von Journal Entry Tests (JETs) werden die Transaktionsdaten und die damit zusammenhängenden Buchhaltungsdaten zielgerichtet und zeitnah analysiert. Ziel ist es, auffällige Journaleinträge zu identifizieren und deren Auswirkungen auf den Jahresabschluss aufzudecken. Dies beinhaltet auch verstärkt den Einbezug der Daten aus Vorsystemen oder Nebenbüchern. Die Durchführung und Dokumentation von JETs erfolgt in der Praxis trotz der heterogenen Finanzbuchhaltungssysteme grundsätzlich nach einer einheitlichen Vorgehensweise. Hieraus lassen sich dann erste Erkenntnisse gewinnen, wo Prüfungsschwerpunkte gesetzt und weitere analytische Prüfungshandlungen zielgerichtet vorgenommen werden sollten. Hierfür werden standardmäßig die sieben W-Fragen (Wer? Was? Wo? Wann? Wie? Warum? Woher?) gestellt. Das Buch bietet einen systematischen Einstieg in die Durchführung und Interpretation von JETs im Rahmen der Jahresabschlussprüfung, erläutert die grundsätzliche Vorgehensweise anhand eines Phasenmodells, geht auf die den einzelnen JETs zugrundeliegenden Prüfungsaussagen ein, erläutert ausführlich die jeweils für den Test erforderlichen Datenfelder und enthält zahlreiche Praxisbeispiele, anhand derer die einzelnen Schritte direkt nachvollziehbar sind. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. Auflage, Erscheinungsjahr: 202405, Produktform: Kartoniert, Titel der Reihe: IDW Praxistipps IT##, Autoren: Droste, Kersten Christian~Tritschler, Jonas, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 108, Keyword: Compliance; Datenanalyse; IT; Journal Entry; Praxistipps, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Compliance~Wirtschaft / Wirtschaftsmathematik~Wirtschaftsmathematik~Wirtschaftsrechnen~Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Wirtschaftsmathematik und -informatik, IT-Management~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 126, Höhe: 10, Gewicht: 190, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet man p A und B aus?
Um die Wahrscheinlichkeit p(A und B) zu berechnen, muss man die Wahrscheinlichkeit von Ereignis A und B gemeinsam auftreten zu lassen. Dies kann durch die Multiplikation der Einzelwahrscheinlichkeiten von A und B erfolgen, wenn die Ereignisse unabhängig sind. Wenn die Ereignisse abhängig sind, muss man die bedingte Wahrscheinlichkeit von A gegeben B oder von B gegeben A berechnen. Diese bedingten Wahrscheinlichkeiten können dann miteinander multipliziert werden, um p(A und B) zu erhalten. Es ist wichtig, die Unabhängigkeit oder Abhängigkeit der Ereignisse zu berücksichtigen, um die korrekte Berechnung von p(A und B) durchzuführen. **
-
Gilt eine zufällig ausgewählte Person, die aus Gruppe A stammt, als Person aus Gruppe A (P(A|B)) oder als Person aus Gruppe B (P(B|A))?
Eine zufällig ausgewählte Person aus Gruppe A gilt als Person aus Gruppe A (P(A|B)), da sie aus dieser Gruppe stammt. Die Wahrscheinlichkeit, dass sie auch zu Gruppe B gehört (P(B|A)), kann nicht direkt abgeleitet werden, da keine Informationen über die Verteilung der Personen in den Gruppen vorliegen. **
-
Wie kommt man auf P von A und B?
Um die Wahrscheinlichkeit P von zwei unabhängigen Ereignissen A und B zu berechnen, multipliziert man einfach die Einzelwahrscheinlichkeiten der beiden Ereignisse. Dies ergibt sich aus der Definition der bedingten Wahrscheinlichkeit. Wenn A und B unabhhängig sind, bedeutet das, dass das Eintreten von A keinen Einfluss auf das Eintreten von B hat und umgekehrt. Daher kann man die Wahrscheinlichkeiten einfach multiplizieren, um die gemeinsame Wahrscheinlichkeit zu erhalten. Dieses Konzept wird auch als Multiplikationssatz der Wahrscheinlichkeit bezeichnet. **
-
Kannst du beweisen, dass a und p die gleichen Eigenwerte haben, wenn a und p 1 a p sind?
Ja, ich kann beweisen, dass a und p die gleichen Eigenwerte haben, wenn a und p ähnlich sind. Wenn a und p ähnlich sind, bedeutet dies, dass es eine invertierbare Matrix B gibt, so dass p = B^(-1) a B. Da ähnliche Matrizen die gleichen Eigenwerte haben, folgt daraus, dass a und p die gleichen Eigenwerte haben. **
Wie finde ich die Wahrscheinlichkeit von P(A oder B) heraus?
Um die Wahrscheinlichkeit von P(A oder B) herauszufinden, musst du die Wahrscheinlichkeiten von A und B kennen. Wenn A und B disjunkt sind (also nicht gleichzeitig auftreten können), dann ist die Wahrscheinlichkeit von P(A oder B) gleich der Summe der Wahrscheinlichkeiten von A und B. Wenn A und B nicht disjunkt sind, musst du die Wahrscheinlichkeiten von A und B addieren und die Wahrscheinlichkeit des gemeinsamen Auftretens von A und B subtrahieren. **
Was bedeutet der gerade Strich bei der Wahrscheinlichkeitsrechnung P(B|A)?
Der gerade Strich in der Wahrscheinlichkeitsrechnung P(B|A) steht für "gegeben A" und zeigt an, dass die Wahrscheinlichkeit von B unter der Bedingung von A berechnet wird. Es bedeutet, dass wir die Wahrscheinlichkeit von B betrachten, wenn wir bereits wissen, dass A eingetreten ist. **
Top-Angebote
Produkte zum Begriff PB-Fastener-P-2082-Verschlussstopfen:
-
Bland, David: Testing Business IdeasTesting Business Ideas , Mit kleinem Einsatz durch schnelle Experimente zu großen Gewinnen , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20200311, Produktform: Kartoniert, Autoren: Bland, David~Osterwalder, Alexander, Illustrator: Smith, Alan~Papadakos, Trish, Übersetzung: Wegberg, Jordan, Seitenzahl/Blattzahl: 362, Keyword: Business Model Generation; Experiment; Geschäftsideen; Geschäftsmodell; Innovation; Marktforschung; Produktentwicklung; Produkttest; Strategyzer; Value Proposition Design, Fachschema: Produktentwicklung~Business / Management~Management, Fachkategorie: Management und Managementtechniken~Management: Innovation, Thema: Optimieren, Warengruppe: TB/Wirtschaft/Management, Fachkategorie: Management und Managementtechniken, Thema: Verstehen, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Verlag: Campus, Länge: 240, Breite: 190, Höhe: 27, Gewicht: 943, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783593443812, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Droste, Kersten Christian: Journal Entry TestingJournal Entry Testing , Die IT hat die rechnungslegungsrelevanten Haupt- und Vorsysteme in einer rasanten Geschwindigkeit durchdrungen. Dies hat zu immer mehr Einzeldatensätzen geführt. Aufgrund dieser Vielzahl der vorhandenen Buchungsdaten gestaltet es sich in der Praxis immer schwieriger, der Prüfung eine fundierte Risikoanalyse zu Grunde zu legen und einzelne kritische Sachverhalte zu identifizieren. Anhand von Journal Entry Tests (JETs) werden die Transaktionsdaten und die damit zusammenhängenden Buchhaltungsdaten zielgerichtet und zeitnah analysiert. Ziel ist es, auffällige Journaleinträge zu identifizieren und deren Auswirkungen auf den Jahresabschluss aufzudecken. Dies beinhaltet auch verstärkt den Einbezug der Daten aus Vorsystemen oder Nebenbüchern. Die Durchführung und Dokumentation von JETs erfolgt in der Praxis trotz der heterogenen Finanzbuchhaltungssysteme grundsätzlich nach einer einheitlichen Vorgehensweise. Hieraus lassen sich dann erste Erkenntnisse gewinnen, wo Prüfungsschwerpunkte gesetzt und weitere analytische Prüfungshandlungen zielgerichtet vorgenommen werden sollten. Hierfür werden standardmäßig die sieben W-Fragen (Wer? Was? Wo? Wann? Wie? Warum? Woher?) gestellt. Das Buch bietet einen systematischen Einstieg in die Durchführung und Interpretation von JETs im Rahmen der Jahresabschlussprüfung, erläutert die grundsätzliche Vorgehensweise anhand eines Phasenmodells, geht auf die den einzelnen JETs zugrundeliegenden Prüfungsaussagen ein, erläutert ausführlich die jeweils für den Test erforderlichen Datenfelder und enthält zahlreiche Praxisbeispiele, anhand derer die einzelnen Schritte direkt nachvollziehbar sind. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. Auflage, Erscheinungsjahr: 202405, Produktform: Kartoniert, Titel der Reihe: IDW Praxistipps IT##, Autoren: Droste, Kersten Christian~Tritschler, Jonas, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 108, Keyword: Compliance; Datenanalyse; IT; Journal Entry; Praxistipps, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Compliance~Wirtschaft / Wirtschaftsmathematik~Wirtschaftsmathematik~Wirtschaftsrechnen~Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Wirtschaftsmathematik und -informatik, IT-Management~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 126, Höhe: 10, Gewicht: 190, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet P A B?
Was bedeutet P A B? Diese Abkürzung steht für "Bitte um Antwort" und wird häufig in schriftlicher Kommunikation verwendet, um darauf hinzuweisen, dass eine Antwort erwartet wird. Es ist eine höfliche Art, den Gesprächspartner dazu aufzufordern, auf eine gestellte Frage oder Bitte zu antworten. Indem man P A B hinzufügt, zeigt man, dass einem die Meinung oder Rückmeldung des anderen wichtig ist und man auf eine Reaktion wartet. Es dient also der Klarstellung und Förderung einer effektiven Kommunikation. **
-
Inwiefern stimmt es, dass wenn p eine Primzahl ist und pab, dann gilt pa und pb?
Wenn p eine Primzahl ist und pab, dann bedeutet das, dass p ein gemeinsamer Teiler von a und b ist. Da p eine Primzahl ist, kann sie nicht in ihre Primfaktoren zerlegt werden. Daher muss p sowohl ein Teiler von a als auch von b sein, was bedeutet, dass pa und pb gelten. **
-
Wie berechnet man p A und B aus?
Um die Wahrscheinlichkeit p(A und B) zu berechnen, muss man die Wahrscheinlichkeit von Ereignis A und B gemeinsam auftreten zu lassen. Dies kann durch die Multiplikation der Einzelwahrscheinlichkeiten von A und B erfolgen, wenn die Ereignisse unabhängig sind. Wenn die Ereignisse abhängig sind, muss man die bedingte Wahrscheinlichkeit von A gegeben B oder von B gegeben A berechnen. Diese bedingten Wahrscheinlichkeiten können dann miteinander multipliziert werden, um p(A und B) zu erhalten. Es ist wichtig, die Unabhängigkeit oder Abhängigkeit der Ereignisse zu berücksichtigen, um die korrekte Berechnung von p(A und B) durchzuführen. **
-
Gilt eine zufällig ausgewählte Person, die aus Gruppe A stammt, als Person aus Gruppe A (P(A|B)) oder als Person aus Gruppe B (P(B|A))?
Eine zufällig ausgewählte Person aus Gruppe A gilt als Person aus Gruppe A (P(A|B)), da sie aus dieser Gruppe stammt. Die Wahrscheinlichkeit, dass sie auch zu Gruppe B gehört (P(B|A)), kann nicht direkt abgeleitet werden, da keine Informationen über die Verteilung der Personen in den Gruppen vorliegen. **
Ähnliche Suchbegriffe für PB-Fastener-P-2082-Verschlussstopfen
-
Wie kommt man auf P von A und B?
Um die Wahrscheinlichkeit P von zwei unabhängigen Ereignissen A und B zu berechnen, multipliziert man einfach die Einzelwahrscheinlichkeiten der beiden Ereignisse. Dies ergibt sich aus der Definition der bedingten Wahrscheinlichkeit. Wenn A und B unabhhängig sind, bedeutet das, dass das Eintreten von A keinen Einfluss auf das Eintreten von B hat und umgekehrt. Daher kann man die Wahrscheinlichkeiten einfach multiplizieren, um die gemeinsame Wahrscheinlichkeit zu erhalten. Dieses Konzept wird auch als Multiplikationssatz der Wahrscheinlichkeit bezeichnet. **
-
Kannst du beweisen, dass a und p die gleichen Eigenwerte haben, wenn a und p 1 a p sind?
Ja, ich kann beweisen, dass a und p die gleichen Eigenwerte haben, wenn a und p ähnlich sind. Wenn a und p ähnlich sind, bedeutet dies, dass es eine invertierbare Matrix B gibt, so dass p = B^(-1) a B. Da ähnliche Matrizen die gleichen Eigenwerte haben, folgt daraus, dass a und p die gleichen Eigenwerte haben. **
-
Wie finde ich die Wahrscheinlichkeit von P(A oder B) heraus?
Um die Wahrscheinlichkeit von P(A oder B) herauszufinden, musst du die Wahrscheinlichkeiten von A und B kennen. Wenn A und B disjunkt sind (also nicht gleichzeitig auftreten können), dann ist die Wahrscheinlichkeit von P(A oder B) gleich der Summe der Wahrscheinlichkeiten von A und B. Wenn A und B nicht disjunkt sind, musst du die Wahrscheinlichkeiten von A und B addieren und die Wahrscheinlichkeit des gemeinsamen Auftretens von A und B subtrahieren. **
-
Was bedeutet der gerade Strich bei der Wahrscheinlichkeitsrechnung P(B|A)?
Der gerade Strich in der Wahrscheinlichkeitsrechnung P(B|A) steht für "gegeben A" und zeigt an, dass die Wahrscheinlichkeit von B unter der Bedingung von A berechnet wird. Es bedeutet, dass wir die Wahrscheinlichkeit von B betrachten, wenn wir bereits wissen, dass A eingetreten ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.